Lihtsad nõuanded raha säästmiseks iga kuu
Avaldatud: 18 juuni, 2026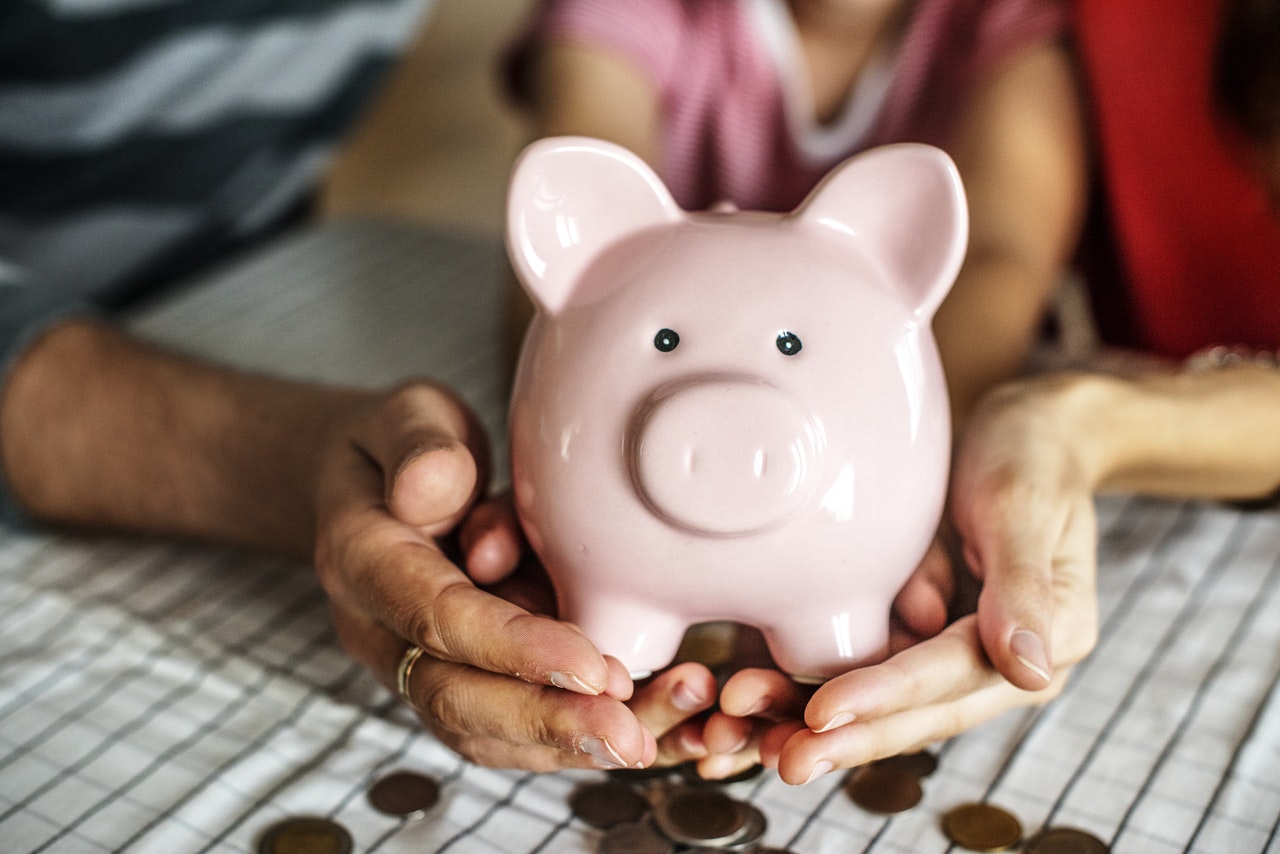
Üks euro päevas — see tundub peaaegu tähtsusetu. Ometi teeb see 30 eurot kuus ja 365 eurot aastas. Raha säästmine ei nõua suuri sissetulekuid ega ranget elustiili. Vaja on vaid selget plaani ja mõningaid konkreetseid muudatusi igapäevastes harjumustes.
Eelarve koostamine ja kulude jälgimine — kõige alus
Keegi ei saa oma raha mõistlikult juhtida, kui ta ei tea, kuhu see tegelikult kulub. Tulude ja kulude aktiivne jälgimine on säästmise kõige olulisem esimene samm. Alusta oma igakuiste netosissetulekute arvutamisest — see on summa, mis jääb alles pärast makse ja kohustuslikke kulusid. Seejärel pane kirja kõik püsivad vältimatud väljaminekud: üür, kindlustus, telefoniarved.
Tasuta veebirakendus Penno.fi aitab rahakasutust lihtsalt ja praktiliselt jälgida. Samuti võimaldab Spendee rakendus seada selgeid rahalisi eesmärke ja jälgida, kuhu raha tegelikult kulub. Eelarvestamise tööriistad paljastavad kiiresti niinimetatud „rahalekkeid” — korduvaid tarbetuid kulusid, mida inimene ise sageli ei märkagi.
Paljud eksperdid rõhutavad, et järjepidev jälgimine ja pikaajaline planeerimine on rahalise stabiilsuse saavutamisel võtmetähtsusega. Näiteks teenused nagu Betiton toovad esile, kui oluline on mõista oma rahakasutuse harjumusi ja teha igapäevaelus läbimõeldud otsuseid. Kui kulud on selgelt nähtavad, on palju lihtsam oma eelarvet kontrollida ja vältida ebavajalikke väljaminekuid.
Allpool on toodud neli kõige tavalisemat varjatud kulu, mis märkamatult eelarvet vähendavad:
- Voogedastusteenused: kolm teenust hinnaga 12 € kuus tähendab aastas juba 432 eurot — kasuta korraga vaid ühte.
- Kaasavõetav kohv või energiajook: 2,50 euro suurune igapäevane ost tähendab umbes 70 eurot kuus ja 910 eurot aastas.
- Toidu tellimise rakendused: hetkeemotsiooni ajel tellitud toit maksab sageli mitu korda rohkem kui kodus valmistatud toit.
- Unustatud tellimused: ajakirjad, hobiteenused ja rakendused, mida enam aktiivselt ei kasutata.
Kui need kulud on nähtavad, on palju lihtsam otsustada, millest loobuda tasub. Säästmine ei tähenda kõige keelamist — see tähendab teadlike valikute tegemist. Hea rusikareegel on kanda 10–20% netosissetulekust kohe palgapäeval säästukontole, enne kui raha „kaob” muude kulutuste peale.
Praktilised nõuanded raha säästvate igapäevaste valikute tegemiseks
Igapäevased väikesed otsused mõjutavad rohkem kui üksikud suured säästud. Toidu ostmine internetist kord nädalas vähendab märkimisväärselt poes tekkivate impulssostude riski. Kontrolli enne ostunimekirja koostamist oma kappe, planeeri toidukorrad ette ja kasuta olemasolevaid tooraineid — nii väheneb toiduraiskamine ja igakuised kulud.
Ostuotsuse tegemisel aitab tarbetuid oste vältida väike mõtlemisaeg. Impulssostud põhinevad emotsioonidel, mitte tegelikel vajadustel. Ühe öö mõtlemisaeg aitab emotsionaalse impulsi katkestada ja annab ratsionaalsemale mõtlemisele ruumi. Sotsiaalmeedia suurendab sageli tarbimishimu — lõpeta selliste kontode jälgimine, mis pidevalt ostma kutsuvad, ja eelista sisu, mis toetab säästmist ning kestlikku eluviisi.
Kõike ei pea ka omama. Riiete ja esemete laenamine sõpradelt, asjade vahetamine tuttavate vahel või kasutatud kaupade ostmine on nii rahaliselt kui ka keskkonna seisukohalt tark valik. Võrdle regulaarselt elektri-, telefoni- ja internetilepinguid ning kindlustusi — teenusepakkujate võrdlemine võib aidata leida oluliselt soodsama lahenduse ilma kvaliteedis järeleandmisi tegemata. Samuti tasub arved alati õigeaegselt tasuda, et vältida viiviseid ja maksehäireid.
Hädaabifondist investeerimiseni — säästmise järgmine tase
Rahaline puhver ehk hädaabifond on säästmise kõige olulisem vahe-eesmärk. Soovitatav puhver peaks katma kahe kuni kolme kuu kulud — see loob turvavõrgu ootamatute olukordade jaoks, nagu haigusleht või auto rike. Hädaabifondi tasub hoida eraldi kontol, kust raha ei saa liiga lihtsalt igapäevaseks kasutamiseks üle kanda.
Kui puhver on olemas ja säästmine on muutunud igakuiseks harjumuseks, võib mõelda järgmisele sammule. Fondidesse investeerimine on palju lihtsam ja kättesaadavam, kui paljud arvavad — alustada võib juba 10 euroga kuus. Liitintressi mõju tähendab, et investeeringute tootlus hakkab omakorda uut tootlust teenima. Mida varem alustad, seda tõhusamalt see sinu kasuks töötab. Soome Börsifond pakub tasuta investeerimiskoolitust, mille kaudu saab hästi selgeks investeerimise põhitõed.
Säästmisbaromeetri järgi suurendab säästmine ja rahakasutuse planeerimine pikaajalist õnnetunnet — uute asjade ostmine pakub rahulolu vaid hetkeks. Kirjuta paberile 10–20 sõna, mis sulle rahaga seoses pähe tulevad: see lihtne harjutus aitab mõista sinu suhtumist ja tundeid, mis mõjutavad märkamatult sinu tarbimiskäitumist. Raha peaks olema neutraalne tööriist — see ei tee kedagi paremaks ega halvemaks inimeseks. Muutused võtavad aega, seega ole enda vastu selle protsessi jooksul kannatlik ja mõistev.
Viimased uudised









TOP 10


LOE SIIT: Lõunaeestlase horoskoop aastaks 2026
Vaata siit elektri hinda tunni kaupa


Kuidas lisada Lõunaeestlase äpp