Analüüs: Balti riikide kaitsetööstuse ambitsioonid on suured, aga areng on jäänud toppama
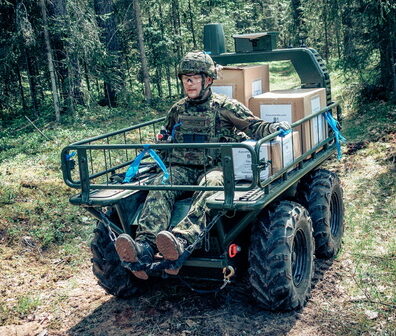
Avaldatud: 1 november, 2026 Kaitseväe pilt.
Kaitsetööstus kasvab Balti riikides märkimisväärselt. Ettevõtete ja töötajate arv on suurenenud, tulud on tõusnud ja investeeringud laienevad. Siiski sõltub sektori tulevik lõppkokkuvõttes selle võimest luua kõrge väärtusega tooteid ja olla edukas eksporditurgudel.
Need on mõned Läti Strateegia- ja Majandusuuringute Instituudi (LaSER) uuringu „Balti kaitsetööstus: Ühendatud seisame, jagunenud langeme?” järeldused, vahendab lsm.lv.
„Viis aastat tagasi oli Euroopas laialt levinud arvamus, et roheline kokkulepe annab tõuke aeglasele majanduskasvule. Täna kuuleme kaitsetööstuse kohta sarnaseid ootusi – et see suudab tugevdada aastakümneid unarusse jäetud sõjalisi võimeid, muutudes samal ajal majanduskasvu allikaks,” ütleb LaSERi teadur Robert Kits.
Potentsiaal on märkimisväärne, lisab ta, kuid edu pole sugugi garanteeritud. Kõik kolm Balti riiki on seadnud strateegilised eesmärgid oma kaitsetööstuse arendamiseks.
Eesti eesmärk on 2030. aastaks saavutada kaitsetööstuse eksport vähemalt 1,4 miljardit eurot, sektori kogutulu 2 miljardit eurot ja panus, mis võrdub 2%-ga SKPst. Leedu kavatseb kaitsetööstuse eksporti 2025. aastaga võrreldes kolmekordistada ja suurendada sektori lisandväärtust enam kui 1 miljardi euroni.
Läti on seadnud eesmärgid 2036. aastaks: kaitsetööstus peaks moodustama 5% SKPst, samas kui 30% kaitsehangetest peaks tulema kodumaistelt tootjatelt.
LaSERi analüütikud tuvastavad aga põhimõttelise probleemi: puudub ühtne kaitsetööstuse määratlus ning usaldusväärseid ja võrreldavaid andmeid edusammude mõõtmiseks ei koguta järjepidevalt.
LaSER-i analüüsitud Balti riikide valimis kasvas kaitsetööstusettevõtete arv kuue aastaga 30% – 232-st ettevõttest 2019. aastal 300-ni 2024. aasta lõpuks. Nende ettevõtete koondkäive tõusis 2019. aasta 1,96 miljardilt eurolt enam kui 3 miljardi euroni 2024. aastal, mis moodustab ligikaudu 1,9% Balti riikide sisemajanduse koguproduktist (SKP).
Kõige kiiremat käibekasvu näitas Leedu. 2024. aastal oli Leedu ettevõtete käive valimis 79% suurem kui 2019. aastal; Lätis oli vastav kasv 51% ja Eestis 48%. Leedu oli esikohal ka lisandväärtuse kasvu poolest, mis suurenes aastatel 2019–2024 122%. Lätis oli kasv 64% ja Eestis 47%.
Absoluutarvudes jäi siiski liidriks Eesti: siinsed ettevõtted lõid 2024. aastal 616 miljonit eurot lisandväärtust.
Kasvab ka hõive. LaSER-i valimisse kuuluvates ettevõtetes töötavate inimeste arv suurenes 2019. aasta veidi vähem kui 19 000-lt enam kui 21 000-ni 2024. aastal. Kõige kiiremat hõivekasvu – 36% viie aasta jooksul – täheldati Lätis.
Inimkapital võib siiski kujuneda oluliseks piiravaks teguriks. Valdkonna juhtivate esindajate hinnangul võib ainuüksi Läti lühiajalises perspektiivis vajada lisaks 5000 spetsialisti.
Väikeste riikide puhul ei suuda sisenõudlus üksi suurt kaitsetööstust ülal pidada. Seetõttu on ekspordi konkurentsivõime kriitilise tähtsusega. Aastatel 2019–2024 moodustas kaupade ja teenuste eksport LaSER-i valimisse kuuluvate Eesti ettevõtete käibest 29–38%, Läti ettevõtete puhul 27–36% ja Leedu ettevõtete puhul 51–57%.
Leedu oli ka ainus Balti riik, kus kaitsetööstuse eksport 2024. aastal jätkuvalt kasvas. Ekspordimahud vähenesid nii Lätis kui ka Eestis eelneva aastaga võrreldes, mis võimaldas valimisse kuuluvatel Leedu ettevõtetel esimest korda Eestit edestada.
Kitsi jaoks on see lähedal tööstusharu ees seisvale kesksele küsimusele. „Kas kaitsetööstusest saab pikas perspektiivis konkurentsivõimeline majandussektor, sõltub suuresti sellest, kui edukalt suudame luua suurt lisandväärtust ja seda eksportida,” ütleb ta.
Selle saavutamiseks on vaja enamat kui ainult suurenenud kaitsekulutusi. Ettevõtted peavad tootma usaldusväärseid tooteid, omama juurdepääsu testimisinfrastruktuurile ja saama regulaarselt tagasisidet sõjalistelt lõppkasutajatelt. Samuti vajavad nad prognoositavaid pikaajalisi tellimusi, kui nad soovivad investeerida tootmisvõimsusse.
Tootjad peavad suutma oma tooteid kogu nende elutsükli vältel toetada – alates hooldusest ja remondist kuni moderniseerimise ja personali koolitamiseni.
Samal ajal peavad Balti riigid oma ettevõtete rahvusvahelisel reklaamimisel paremini hakkama saama. Konkurents tiheneb, kuna peaaegu iga Euroopa riik näeb kaitsetööstuses nüüd nii julgeolekuprioriteeti kui ka potentsiaalset majanduskasvu allikat.
Kits väidab, et Läti jääb oma kaitsetööstuse rahvusvahelisel tutvustamisel praegu Leedust ja Eestist maha. Mõlemal naaberriigil on avalikult kättesaadavad tööstusportfellid, mis identifitseerivad ettevõtteid ja nende spetsialiseerumisvaldkondi.
„Julgeolekukaalutlustele viidates ei ole me valmis avalikustama, mis tegelikult Läti kaitsetööstust moodustab. Seetõttu ei saa tekkida kuvandit Lätist kui piirkondlikust kaitsetööstuse keskusest,” ütleb Kits.
Inimkapital on veel üks struktuuriline väljakutse, mis muudab Balti koostöö üha olulisemaks. Kits näeb võimalusi prioriteetide koordineerimiseks juba kõrghariduse tasandil, kus koolitatakse järgmist spetsialistide põlvkonda.
Sama olulised on paremad andmed. Ilma selge määratluseta, millised ettevõtted moodustavad kaitsetööstuse, riskivad strateegilised eesmärgid jääda pigem poliitiliseks retoorikaks kui mõõdetavaks majanduslikuks eesmärgiks.
Lõpuks vajab sektor oluliselt rohkem erakapitali. Avaliku sektori rahastamisvahendid on laienenud, kuid valitsused ei saa kaitsetööstuse kasvu lõputult rahastada. See väljakutse on eriti terav idufirmade jaoks, kus investeerimisriskid on oma olemuselt suuremad.
Balti kaitsetööstus on juba näidanud, et see suudab kasvada. Järgmisena tuleb raskem proovikivi: muuta see laienemine jätkusuutlikuks, uuenduslikuks ja rahvusvaheliselt konkurentsivõimeliseks tööstusharuks.
Viimased uudised





TOP 10


LOE SIIT: Lõunaeestlase horoskoop aastaks 2026
Vaata siit elektri hinda tunni kaupa


Kuidas lisada Lõunaeestlase äpp